
Em novembro de 2005, Néstor Kirchner demitiu Roberto Lavagna do Ministério da Economia. Dez anos depois, a Argentina tinha inflação perto de 30%, metade das reservas que chegou a acumular e um mercado de câmbio partido em dois. Em 2020, o dólar oficial valia 84 pesos e o paralelo, 166. Em 2005, valia 3.
Essa trajetória não foi azar nem apenas o fim do ciclo das commodities. Foi uma sequência de escolhas de política econômica, e vale a pena reconstruí-la passo a passo, porque ela diz muito também sobre o Brasil.
O ponto de partida: os anos Lavagna
Lavagna assumiu a Economia em abril de 2002, ainda no governo Duhalde, em meio ao colapso da conversibilidade. Foi mantido por Kirchner em maio de 2003 e conduziu uma das recuperações mais rápidas da história recente da América Latina: o PIB cresceu perto de 9% ao ano entre 2003 e 2005.
O modelo era simples e coerente. O Banco Central comprava dólares para manter o peso perto de 3 por dólar, o que garantia um câmbio real desvalorizado e competitivo. Para que essa compra de divisas não virasse inflação, o governo sustentava um superávit fiscal primário robusto. O resultado foi o raro caso de superávits gêmeos, fiscal e em conta corrente, ao mesmo tempo.
Em 2005, a Argentina ainda fechou a reestruturação de cerca de 104 bilhões de dólares de dívida em default. O câmbio funcionava como política de desenvolvimento: estimulava a indústria, as exportações e a reconstrução das reservas. Era, em grande medida, o que muitos de nós defendíamos para o Brasil.
A ruptura de novembro de 2005
O problema que derrubou Lavagna já estava na mesa: a inflação de 2005 fechou em 12,3%. A resposta de Lavagna era moderar a demanda. Seu último pacote previa um fundo anticíclico para guardar o excesso de arrecadação entre novembro de 2005 e abril de 2006.
Kirchner, fortalecido pela vitória nas eleições legislativas de outubro, escolheu outro caminho e demitiu o ministro em 28 de novembro. Para o lugar, nomeou Felisa Miceli, presidente do Banco Nación. A imprensa da época resumiu a saída como resultado da inflação em alta e das divergências com o presidente. O mercado reagiu mal, com queda de ações e títulos naquele mês.
Com Lavagna, saiu o fiador da combinação entre câmbio competitivo e disciplina fiscal. A partir daí, a política econômica passou a ser conduzida diretamente pela Casa Rosada.
A mudança de regime e o termômetro quebrado
O que veio depois de Lavagna não foi um ajuste pontual, foi uma troca de regime. A inflação deixou de ser enfrentada com moderação da demanda e passou a ser combatida com acordos e controles de preços, conduzidos pela Secretaria de Comércio Interior de Guillermo Moreno. As tarifas de energia e transporte foram congeladas com subsídios crescentes, o gasto público acelerou e o superávit primário foi desaparecendo ao longo dos anos seguintes.
Em janeiro de 2007 veio o passo mais grave: a intervenção na área de preços do INDEC. Daí em diante, o índice oficial passou a subestimar sistematicamente a inflação. Entre 2007 e 2012, o INDEC registrou 54,6% de inflação acumulada; as consultoras privadas e o chamado IPC-Congresso, 136,4% no mesmo período.
As estimativas alternativas mostram a mudança de patamar. Pelo INDEC, a inflação ficou entre 7% e 11% ao ano de 2007 a 2013. Pelas fontes independentes, ficou entre 15% e 28%: algo como 21% em 2007, 24% em 2008, 15% em 2009, 26% em 2010, 23% em 2011, 26% em 2012 e 28% em 2013.
Grafico1_Inflacao_Argentina_2005-2020
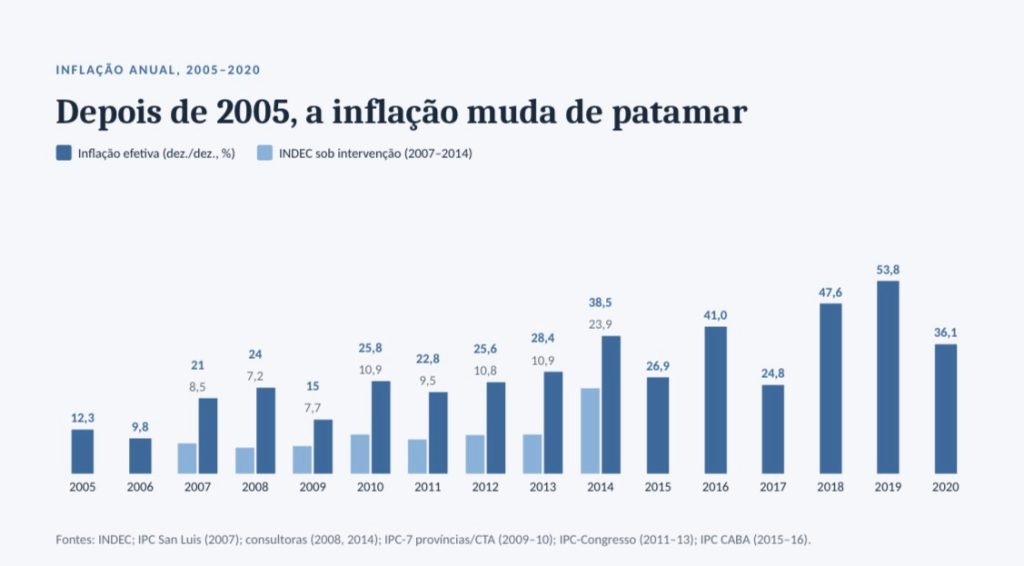
Quebrar o termômetro não baixa a febre, e o custo foi alto. Salários e contratos passaram a se indexar às estimativas privadas. Os títulos corrigidos pelo CER passaram a pagar menos aos credores, o que encareceu o crédito e destruiu a credibilidade da dívida em pesos. Em fevereiro de 2013, o FMI aprovou uma moção de censura inédita contra a Argentina pela qualidade das suas estatísticas.
O câmbio vira âncora e as reservas se esvaem
Com a inflação na casa dos 20% e o dólar administrado pelo Banco Central, o resultado foi inevitável: o peso se valorizou em termos reais. Entre o fim de 2005 e o fim de 2013, os preços ao consumidor se multiplicaram por cerca de 4,7, pelas estimativas alternativas. O dólar oficial apenas dobrou, de 3,03 para 6,52 pesos. Descontada a inflação americana, o câmbio real bilateral caiu algo como 45%.
Gráfico 2: Grafico2_Valorizacao_real_do_peso_2005-2015
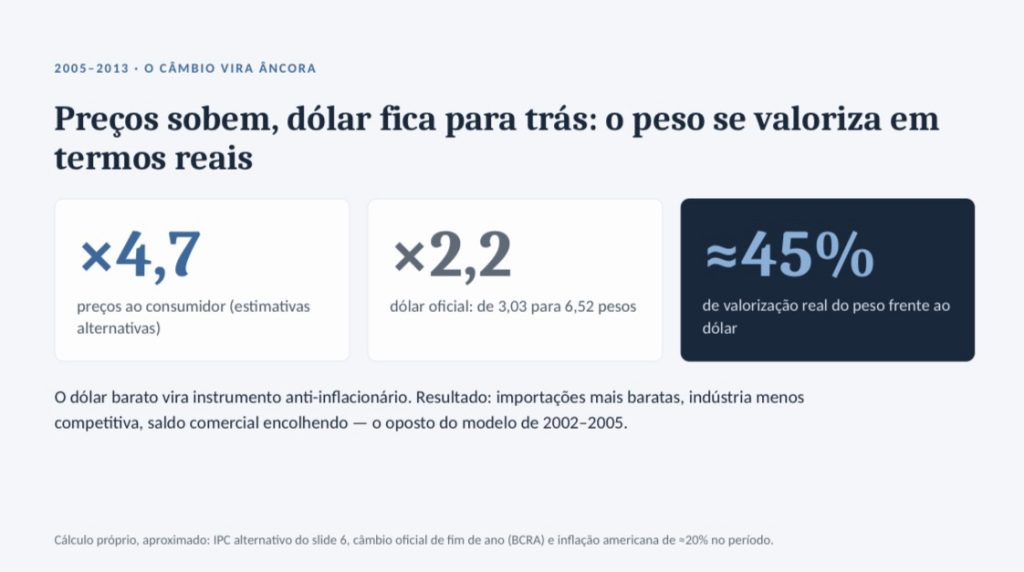
O câmbio, que tinha sido o motor do crescimento com Lavagna, virou instrumento de combate à inflação. É a escolha clássica de curto prazo: ganha-se salário real e consumo hoje, perde-se competitividade industrial e dólares amanhã. As importações ficaram mais baratas, a indústria perdeu espaço e o saldo comercial encolheu. Nós, brasileiros, conhecemos bem essa armadilha.
A conta apareceu nas reservas. O Banco Central chegou ao recorde de 52,7 bilhões de dólares em 26 de janeiro de 2011, fruto dos anos de superávit externo e do boom das commodities. No início de dezembro de 2015, restavam 25,2 bilhões, o menor nível desde 2006 e uma queda de 52% desde o pico.
Grafico3_Reservas_BCRA_2011-2015
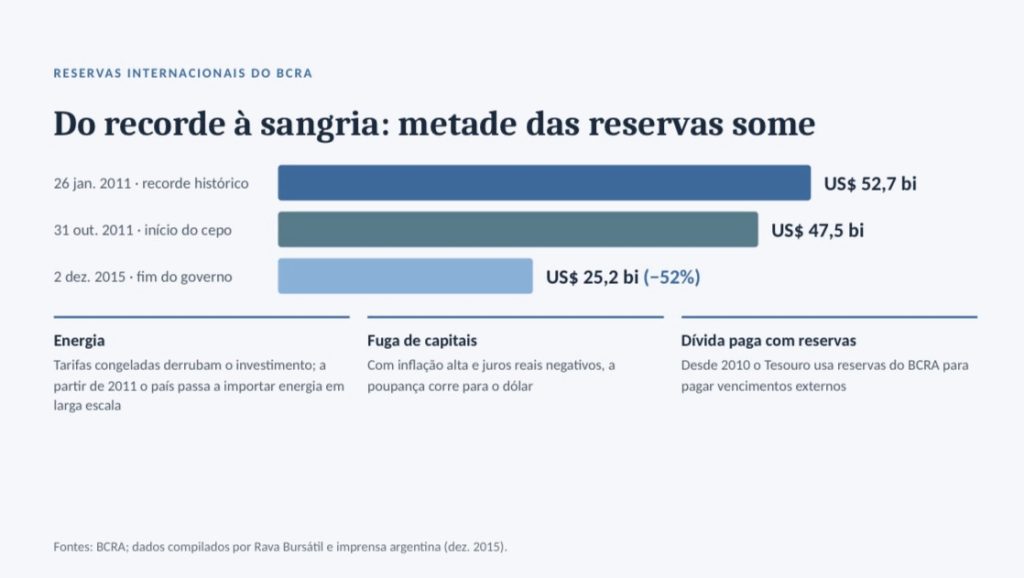
Três vazamentos explicam a sangria. O primeiro foi a energia: com tarifas congeladas, o investimento caiu e o país passou a importar energia em larga escala a partir de 2011. O segundo foi a fuga de capitais, já que, com inflação alta e juros reais negativos, a poupança correu para o dólar. O terceiro foi o uso de reservas do Banco Central para pagar vencimentos da dívida externa, prática adotada a partir de 2010. Era a volta da restrição externa, o velho problema argentino.
O cepo de 2011 e a conta de 2014
Com a fuga de dólares acelerando, o governo reagiu com controle. Poucos dias depois da reeleição de Cristina Kirchner com 54% dos votos, a partir de 31 de outubro de 2011, toda compra de moeda estrangeira passou a depender de autorização da AFIP. Em junho de 2012, a compra de dólares para poupança foi proibida.
O cepo segurou o câmbio oficial, mas fez nascer o dólar paralelo, o famoso blue. A distância entre os dois cresceu ano a ano. No fim de 2012, o oficial estava em 4,92 e o blue perto de 6,8. Em maio de 2013, a brecha chegou a 100%, com o blue a 10,45 e o oficial a 5,22. No fim de 2014, o oficial estava em 8,55 e o blue em 13,80.
[Grafico4_Dolar_oficial_e_blue_2005-2015.pdf
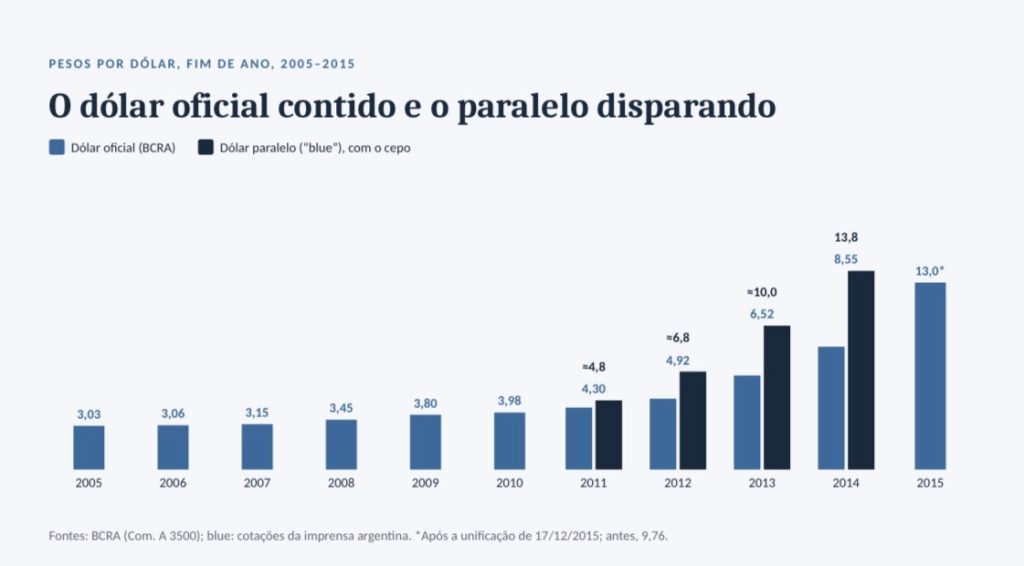
O controle matou a oferta de dólares sem frear a demanda: ninguém traz dinheiro para um país do qual não consegue tirá-lo. Entre o início do cepo e dezembro de 2015, as reservas caíram 47%, e o mercado se fragmentou em vários tipos de câmbio.
Em 2014, os desequilíbrios acumulados apareceram de uma vez. Em 23 de janeiro, o governo deixou o peso se desvalorizar mais de 20% em poucos dias. Sem âncora fiscal e com emissão alta, a desvalorização passou rapidamente para os preços: a inflação chegou a 38,5% segundo as consultoras, enquanto o novo índice oficial registrou 23,9%. Em julho, depois da sentença do juiz Thomas Griesa em Nova York favorável aos holdouts, a Argentina entrou em default seletivo.
Vale a comparação com 2002. Naquela desvalorização, havia superávit fiscal, e o câmbio real ficou competitivo por anos. Em 2014, o ganho de competitividade se dissolveu em poucos meses.
A herança de 2015 e o que veio depois
Dez anos depois da saída de Lavagna, o balanço era duro. A inflação de 2015 ficou perto de 27%, pelo índice da Cidade de Buenos Aires, contra 12% em 2005. As reservas brutas estavam em 25 bilhões de dólares, metade do recorde de 2011. A brecha entre o dólar oficial e o paralelo oscilava entre 50% e 70%.
Quando Mauricio Macri assumiu e Alfonso Prat-Gay desmontou o cepo, em dezembro de 2015, o câmbio represado foi liberado de uma vez. O dólar oficial saltou de 9,76 para 13,95 pesos em um único dia, uma alta de quase 43%.
Unificar o câmbio, porém, não bastou, porque a âncora fiscal e monetária continuava faltando. O novo governo reconstruiu o INDEC e fechou o acordo com os holdouts, mas financiou o déficit fiscal com dívida externa. A inflação foi de cerca de 41% em 2016 e de 24,8% em 2017, sustentada por forte entrada de capital.
Quando o fluxo virou, em 2018, veio a corrida cambial. O dólar mais que dobrou no ano, de 18,8 para 37,7 pesos, a inflação foi a 47,6% e o país recorreu ao FMI. Em 2019, a derrota do governo nas primárias de agosto levou o dólar oficial de 46,55 para 57,30 pesos em uma única sessão. Em setembro, o próprio Macri reinstalou o controle cambial, e a inflação do ano chegou a 53,8%, a maior desde 1991.
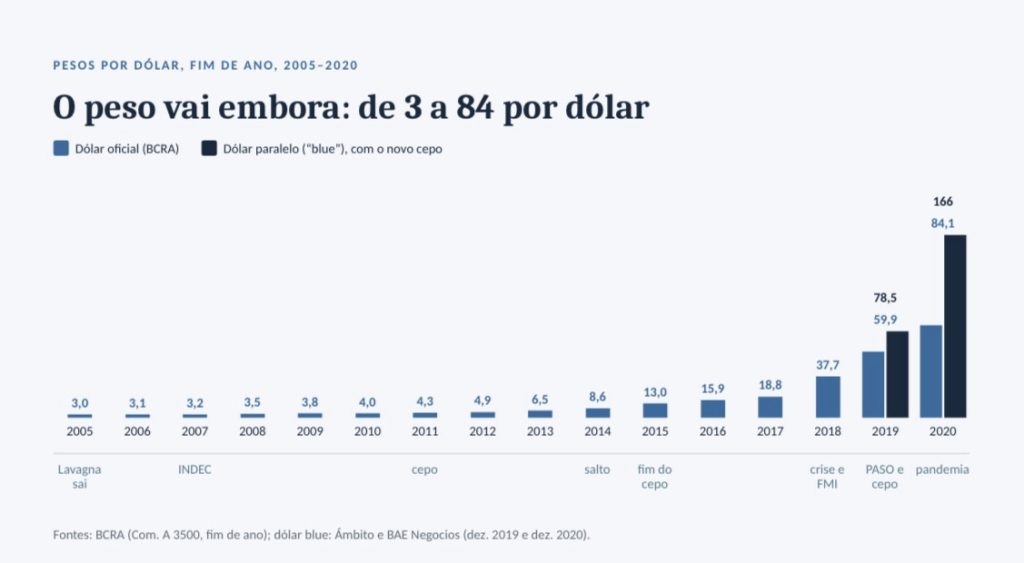
Em 2020, já com Alberto Fernández e em plena pandemia, a emissão monetária levou o blue a 166 pesos no fim do ano, com o oficial a 84 e uma brecha de quase 100%. A inflação foi de 36,1%. De 3 para 84 pesos em quinze anos: o dólar oficial foi multiplicado por 28.
[Grafico5_Dolar_oficial_e_blue_2005-2020.pdf]
O que a Argentina ensina
A primeira lição é que câmbio competitivo exige retaguarda. O modelo de Lavagna funcionava porque tinha superávit fiscal e moeda sob controle. Quando o gasto e a emissão aceleraram, o câmbio deixou de ser política de desenvolvimento e virou âncora contra a inflação, perdendo sua função de estimular a indústria e as exportações mais complexas.
A segunda é que inflação reprimida volta com juros. Controles de preços, tarifas congeladas e dólar contido não eliminam a inflação: acumulam desequilíbrios em preços relativos que explodem depois, como em 2014, 2018 e 2019.
A terceira é que, sem estatística crível, não há âncora de expectativas. A intervenção no INDEC destruiu a capacidade de coordenar preços e salários e empurrou a economia para a indexação informal.
A quarta é que controle cambial compra tempo, mas não resolve. O cepo de 2011 trouxe brecha, fuga de capitais e reservas pela metade; o de 2019 repetiu o roteiro.
A perda da âncora argentina não foi um acidente: foi uma sequência de escolhas, começando pela troca do ajuste macroeconômico pelo controle de preços depois da saída de Lavagna. Para o Brasil, a Argentina funciona como espelho. A apreciação cambial e a perda da âncora custam caro, e quem paga a conta, no fim, é a estrutura produtiva.
Nota sobre os dados
Entre 2007 e 2015 não há série oficial confiável de inflação na Argentina. Os números alternativos citados vêm do IPC de San Luis, do IPC-7 províncias da CTA, do IPC-Congresso, de consultoras privadas e do IPC da Cidade de Buenos Aires. As fontes variam alguns pontos entre si, mas todas indicam o mesmo patamar. O câmbio oficial é o de referência do BCRA no fim de cada ano, e a valorização real de cerca de 45% entre 2005 e 2013 é um cálculo próprio, aproximado.